
Osmanlı Devletinde vergi vermekle yükümlü köy kasaba halkına reaya denirdi. Köylüler, çiftçiler, kasabalardaki esnaf ve zanaatkârlar bu kesimin içindeydi. Ancak reayanın kim olduğu, hangi vergileri neden ödediği ve bu düzenin devleti nasıl ayakta tuttuğu tek kelimeyle anlatılamaz. Bu yazıda önce cevabı, sonra arkasındaki sistemi ele alıyoruz.
Hızlı Özet
- Vergi ödeyen üretici halk reaya olarak adlandırılırdı.
- Askerî sınıf vergi ödemez, reayadan toplanan gelirle geçinirdi.
- Köylerde vergi ürün üzerinden, kasabalarda ticaret ve zanaat üzerinden alınırdı.
- Müslümanlar öşür ve çift resmi, gayrimüslimler haraç ve cizye öderdi.
- Cizye 1856 Islahat Fermanı ile kaldırıldı, yerini bedel-i askerî aldı.
İçindekiler
- Kısa cevap: reaya
- Yönetenler ve yönetilenler
- Köy ve kasaba farkı
- Tımar sistemi
- Vergi çeşitleri
- Vergiden muaf reaya
- Vergiler nasıl toplanırdı?
- Tanzimat ve sonrası
- Sık sorulan sorular
Osmanlı Devletinde Vergi Vermekle Yükümlü Köy Kasaba Halkı: Kısa Cevap
Reaya, toplumda üretim yapan ve devlete vergi ödeyen kesimin ortak adıdır. TDV İslâm Ansiklopedisi’ne göre kelime, sözlükte sürü anlamına gelen raiyye ya da raiyyet kelimesinin çoğuludur. İslâm dünyasında ise yönetici askerî tabaka ile ulemanın dışında kalan, vergi mükellefi halkı ifade eden bir terim olmuştur.
Bu kelime dönemin kullanımında aşağılayıcı bir anlam taşımıyordu. Aksine hükümdarın korumakla yükümlü olduğu, yönetilen halkı anlatıyordu. Sürü ve çoban benzetmesi, adaletli yönetimin bir sorumluluk olduğunu vurgulayan eski bir siyasi düşünceye dayanıyordu.
Toplum Yapısı: Yönetenler ve Yönetilenler
Toplum iki büyük gruba ayrılırdı. Bir tarafta padişah adına görev yapan askerler, kadılar, müderrisler ve devlet görevlilerinden oluşan askerî sınıf vardı. Diğer tarafta üretim yapan ve vergi ödeyen reaya bulunuyordu.
Bu ayrım soya değil, göreve dayanıyordu. Reaya sınıfından biri eğitim alarak ya da devlet hizmetine girerek askerî sınıfa geçebilirdi. Ayrıca reaya Müslüman ve gayrimüslim ayrımı gözetmeksizin tanımlanırdı. Din farkı sınıfı değil, ödenecek vergi kalemlerini değiştiriyordu. Toplumsal düzenin genel resmi için toplumsal yapı yazısına bakabilirsiniz.
Köy ve Kasaba: Aynı Sınıf, Farklı Vergi Kalemleri
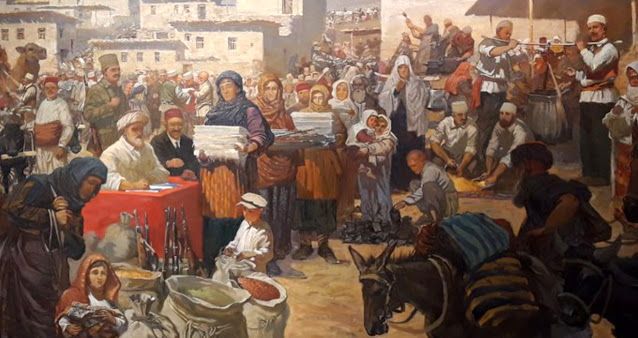
Köyler ile kasabalar aynı reaya sınıfına girse de ekonomileri farklıydı. Vergilendirme de bu farka göre şekilleniyordu.
- Köyler: Geçim tarıma ve hayvancılığa dayanırdı. Vergi, hasat edilen üründen ve hayvan sayısından pay olarak alınırdı.
- Kasabalar: Çarşı, esnaf ve zanaat öne çıkardı. Vergi, satılan mal, pazar işlemleri ve üretilen zanaat ürünleri üzerinden hesaplanırdı.
Kasabaların canlı tutulması devlet açısından ayrıca önemliydi. Çarşılar hem vergi geliri hem de ordunun ihtiyaç duyduğu üretim anlamına geliyordu. Bu ağın işleyişini Osmanlı Devleti’ndeki ticaret mekânları yazısında ayrıntılı anlattık.
Tımar Sistemi: Verginin Toplandığı Çerçeve
Vergi ödeyen köylerin büyük bölümü tımar sistemi içindeydi. Devlet, bir bölgenin vergi gelirini nakit maaş yerine bir sipahiye tahsis ederdi. Bu düzenin temel işleyişi şöyleydi:
- Sipahi, kendisine bırakılan gelirle geçinir ve gelirin büyüklüğüne göre cebelü denen atlı asker beslerdi.
- Köylü toprağı işlemeye devam eder, ürününden payını sipahiye verirdi.
- Toprağın mülkiyeti devlette kalır, köylü kullanım hakkını babadan oğula devredebilirdi.
- Toprağını üç yıl üst üste boş bırakan köylüden çift bozan resmi alınırdı.
Dirlikler gelir büyüklüğüne göre üç kademeye ayrılırdı. Yıllık geliri yirmi bin akçeye kadar olanlara tımar, yirmi binden yüz bin akçeye kadar olanlara zeamet, daha büyük gelirlere ise has denirdi. Has gelirleri padişaha, hanedan üyelerine ve beylerbeyi gibi üst düzey yöneticilere ayrılırdı. Gelir arttıkça beslenmesi gereken asker sayısı da artardı.
Bu düzen sayesinde devlet, hazineden nakit çıkarmadan hem ordu besliyor hem de üretimin sürmesini garantiye alıyordu. Sistemin bozulması ise XVII. yüzyıldan itibaren devlet maliyesinin en büyük sorunlarından biri hâline geldi. Tımarlı sipahilerin ordudaki yeri için askerî teşkilat yazısına bakabilirsiniz.
Osmanlı Devletinde Vergi Çeşitleri
Dönemin vergileri iki ana başlıkta toplanır. Bunlar, dinî hukuka dayanan şer‘î vergiler ve padişahın buyruğuyla konulan örfî vergilerdir. Aşağıda en önemlilerini açıklıyoruz.
Öşür
Müslüman reayanın toprak ürünlerinden alınan vergidir. TDV İslâm Ansiklopedisi’ne göre kelime “onda bir” anlamına gelir. Ancak uygulamada ek yükümlülüklerle birlikte oran çoğu zaman sekizde bire ulaşıyordu. Oran bölgeye ve sulama biçimine göre de değişebiliyordu.
Haraç
Gayrimüslim reayanın işlediği topraktan alınan vergidir. İki biçimi vardı. Harâc-ı mukāseme üründen pay alır, harâc-ı muvazzaf ise arazinin büyüklüğüne göre sabit bir miktar olarak tahsil edilirdi.
Cizye
Gayrimüslim erkeklerden alınan baş vergisidir ve askerlik yükümlülüğünün karşılığı olarak görülürdü. Kadınlar, çocuklar, yaşlılar, din adamları ve çalışamayacak durumdakiler bu vergiden muaftı. TDV İslâm Ansiklopedisi’ne göre mükellefler ödeme gücüne göre âlâ, evsat ve ednâ olmak üzere üç gruba ayrılırdı.
Çift Resmi ve Avârız
Çift, iki öküzle sürülebilen toprak ölçüsünü ifade ederdi. Böyle bir toprağı işleyen Müslüman köylü, kanunnamelerde çift resmi adıyla anılan temel bir vergi öderdi. Gayrimüslim köylülerdeki karşılığı ispenceydi. Avârız ise başlangıçta yalnızca savaş gibi olağanüstü durumlarda toplanırdı, XVII. yüzyıldan itibaren düzenli bir vergiye dönüştü.
TDV İslâm Ansiklopedisi’ne göre bir çift, toprağın verimine göre 60 ile 150 dönüm arasında değişen ve bir çiftçi ailesine yetecek bir araziydi. Fâtih Kanunnamesi’nde çift resmi, reayanın sipahiye karşı yükümlü olduğu yedi hizmetin nakde çevrilmiş hâliydi ve toplam 22 akçe tutuyordu. Yarım çift toprağı olan köylü nîm çift olarak kaydedilir, vergiyi yarı oranda öderdi. Hiç toprağı olmayan ya da daha azına sahip evli köylü ise bennâk diye yazılırdı.
Ansiklopediye göre Anadolu Selçuklularında da bir dinar değerinde çift akçesi adlı bir vergi vardı. Zamanla verginin kökeni unutuldu ve vergi toprağa bağlı bir arazi vergisine dönüştü. XVI. yüzyılda Ebüssuûd Efendi de onu şer‘î vergiler arasında değerlendirdi.
Hizmet Karşılığı Vergiden Muaf Tutulan Reaya
Her reaya aynı vergi yükünü taşımazdı. Devlet, belirli kamu hizmetlerini üstlenen köylere vergi muafiyeti ya da indirim tanırdı. Bu uygulama, hazineden para harcamadan önemli hizmetlerin sürekliliğini sağlıyordu.
- Derbentçiler: Dağ geçitlerini ve tehlikeli yolları korur, yolcuların güvenliğini sağlardı.
- Köprücüler: Önemli köprülerin bakımını ve onarımını üstlenirdi.
- Madenciler: Devlet için maden işletmelerinde çalışırdı.
- Çeltikçiler ve doğancılar: Devletin ihtiyaç duyduğu pirinç üretimini ya da av kuşlarının yetiştirilmesini üstlenirdi.
Bu gruplar hizmetleri karşılığında olağanüstü vergilerden ya da bazı örfî vergilerden muaf tutulurdu. Böylece vergi sistemi yalnızca gelir toplayan değil, aynı zamanda devlet hizmetlerini örgütleyen bir araç hâline geliyordu.
Vergiler Nasıl Toplanırdı?
Tahsilatın dayanağı tahrir defterleriydi. Fethedilen ya da yeniden düzenlenen her bölgede hane sayısı, ekili arazi ve üretim miktarı kaydedilirdi. Vergi bu kayıtlar üzerinden hesaplanır, böylece keyfî tahsilatın önüne geçilmesi amaçlanırdı.
Toplama işini tımar bölgelerinde sipahi yürütürdü. Doğrudan hazineye bağlı bölgelerde ise emin, mültezim ya da mütesellim gibi görevliler devreye girerdi. Halkın bir şikâyeti olduğunda kadıya başvurulabilirdi. Kadıların bu davalardaki rolü için kadılar ne iş yapardı? yazısına bakabilirsiniz.
Tanzimat ve Sonrasında Vergi Düzeni
XIX. yüzyılda vergi düzeni köklü bir değişim geçirdi. 1839 Tanzimat Fermanı, vergilerin herkesin gücüne göre ve adil biçimde alınacağını ilan etti. Bu ilke, eski düzendeki ayrıcalıkların ve keyfî uygulamaların sınırlanmasını hedefliyordu.
TDV İslâm Ansiklopedisi’ne göre cizye, tebaa arasında eşitlik ilkesini getiren 1856 Islahat Fermanı ile kaldırıldı. Ancak gayrimüslimlerin askerlikten muaf tutulması karşılığında bedel-i askerî adlı bir vergi alınmaya başlandı. Bu vergi 1907’ye kadar sürdü. Gayrimüslim toplulukların hukuki konumu için millet sistemi yazısını okuyabilirsiniz.
Sık Sorulan Sorular
Osmanlı Devletinde vergi vermekle yükümlü köy kasaba halkına ne ad verilir?
Reaya denir. Üretim yapan ve vergi ödeyen bu kesim, devletin ekonomik düzeninin temelini oluşturur.
Reaya sadece köylüleri mi kapsar?
Hayır. Köylülerin yanı sıra kasabalardaki esnaf, zanaatkâr ve tüccarlar da reaya sınıfındadır. Ortak nitelikleri üretim yapmak ve vergi ödemektir.
Osmanlı Devletinde vergi vermekle yükümlü köy kasaba halkı toprağın sahibi miydi?
Hayır. Mîrî arazinin mülkiyeti devlete aitti, köylünün elinde kullanım hakkı vardı. Bu hak babadan oğula geçebiliyor, ancak toprak sebepsiz yere boş bırakılırsa geri alınabiliyordu.
Sonuç
Osmanlı Devletinde vergi vermekle yükümlü köy kasaba halkı olan reaya, devletin hem ekonomik hem de askerî temelini oluşturuyordu. Tımar sistemi bu halkın ürettiği değeri doğrudan orduya dönüştürüyordu. Vergi çeşitleri din ve meslek farkına göre değişse de amaç, üretimin sürmesini ve devletin ayakta kalmasını sağlamaktı.
Kaynaklar
- TDV İslâm Ansiklopedisi, Reâyâ maddesi
- TDV İslâm Ansiklopedisi, Tımar maddesi
- TDV İslâm Ansiklopedisi, Öşür maddesi
- TDV İslâm Ansiklopedisi, Cizye maddesi
- TDV İslâm Ansiklopedisi, Çift Resmi maddesi
- Halil İnalcık, Osmanlı İmparatorluğu Klasik Çağ (1300–1600).
“Osmanlı Devletinde Vergi Vermekle Yükümlü Köy Kasaba” üzerine bir yorum